Ce que veut dire « assurance habitation immédiate »
Le mot recouvre deux choses que les assureurs en ligne ont rendues courantes :
- Une couverture immédiate : le contrat peut démarrer le jour de la signature, ou à la date que vous fixez, par exemple celle de la remise des clés.
- Une attestation immédiate : le document est disponible dans votre espace client dès la signature, sans attendre un courrier.
Immédiate ne veut pas dire rétroactive : un contrat ne couvre pas un dégât déjà survenu avant sa date d'effet. Et immédiate ne veut pas dire « sans payer » : selon l'assureur, une ou deux mensualités sont prélevées à la signature. Si c'est ce point qui vous bloque, voyez notre comparatif assurance habitation sans paiement immédiat.
Les informations à avoir sous la main
Préparez-les avant de commencer : un devis rempli d'une traite prend quelques minutes, un devis interrompu pour chercher un document se termine souvent ailleurs.
Le logement
- adresse exacte et date d'entrée ;
- appartement ou maison, étage ;
- surface habitable et nombre de pièces principales ;
- dépendances : cave, garage, grenier ;
- équipements particuliers : cheminée, piscine, véranda.
Vous et vos biens
- statut : locataire, propriétaire, colocataire, étudiant ;
- valeur estimée de vos meubles et appareils ;
- objets de valeur : bijoux, matériel photo, instruments ;
- sinistres et éventuelle résiliation des dernières années ;
- IBAN et carte bancaire.
Ce que contient l'attestation
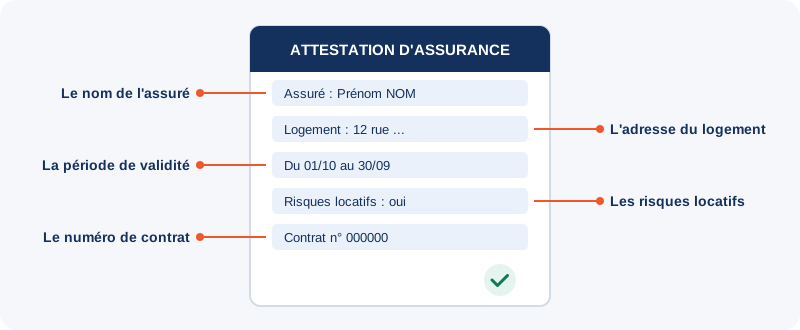
L'attestation d'assurance habitation indique en général le nom de l'assuré, l'adresse du logement, le numéro de contrat, la période de validité et les garanties souscrites. Pour un locataire, le propriétaire vérifie surtout la présence de la garantie des risques locatifs : incendie, explosion et dégâts des eaux.
Article 7 g de la loi du 6 juillet 1989
« La justification de cette assurance résulte de la remise au bailleur d'une attestation de l'assureur ou de son représentant ; »
Une attestation délivrée par un assureur en ligne a donc la même valeur que celle d'une agence. Le bailleur ne peut pas non plus vous imposer sa compagnie : la loi du 6 juillet 1989 répute non écrite la clause qui oblige le locataire à s'assurer auprès d'une compagnie choisie par le bailleur.
Combien coûte une assurance habitation en 2026 ?
Les prix varient surtout avec la surface, le statut et la commune. Repères publiés en février 2026 par LeComparateurAssurance.com, à partir de 3 224 primes relevées en janvier 2026 :
| Profil | Surface | Prix moyen par an |
|---|---|---|
| Locataire d'un appartement | Moins de 30 m² | 109 € |
| De 40 à 69 m² | 138 € | |
| Plus de 70 m² | 173 € | |
| Propriétaire d'une maison | Moins de 109 m² | 301 € |
| Plus de 110 m² | 394 € |
Source : étude LeComparateurAssurance.com relayée par MoneyVox, 16 février 2026.
Les tarifs continuent d'augmenter : le cabinet Addactis anticipait en septembre 2025 une hausse de 7 à 8 % des cotisations multirisques habitation en 2026, après le passage de la surprime catastrophes naturelles de 12 % à 20 % au 1er janvier 2025. Raison de plus pour comparer à chaque déménagement.
Votre prix pour ce logement
Comparez les assurances habitation pour votre adresse et votre surface, en quelques minutes. Gratuit et sans engagement.
7 façons de payer moins cher sans perdre en garanties
- Déclarez la bonne valeur de mobilier. Surestimer gonfle la cotisation ; sous-estimer réduit l'indemnisation. Faites le tour des pièces avec une liste.
- Jouez sur la franchise. Une franchise un peu plus haute fait baisser la cotisation. Gardez-la à un niveau que vous pouvez payer sans difficulté.
- Prenez la formule qui correspond au logement. Un studio n'a pas besoin des options d'une maison avec jardin. Les formules étudiant ou petites surfaces sont souvent moins chères.
- Évitez les doublons. La responsabilité civile vie privée est en général incluse dans la multirisque habitation : inutile de la payer une seconde fois ailleurs.
- Regardez le coût du paiement mensuel. Certains assureurs facturent le fractionnement, d'autres non. Comparez le total de l'année.
- Demandez la remise multi-contrats. Regrouper auto et habitation chez le même assureur ouvre souvent droit à une réduction.
- Comparez à chaque changement. Après un an, vous pouvez changer d'assureur à tout moment : un nouveau devis par an suffit à rester au bon prix.
Les pièges d'une souscription trop rapide
Aller vite ne doit pas faire oublier qu'un devis est une déclaration. Les réponses servent à calculer la cotisation et, plus tard, l'indemnisation.
- Surface ou nombre de pièces sous-estimés : en cas de sinistre, l'indemnité peut être réduite en proportion.
- Date d'effet erronée : un contrat qui démarre le lendemain de l'état des lieux ne couvre pas un dégât constaté ce jour-là.
- Dépendances oubliées : un vol dans une cave non déclarée n'est pas couvert.
- Antécédents passés sous silence : une résiliation ou des sinistres cachés peuvent entraîner la nullité du contrat.
Article L113-9 du Code des assurances
« Dans le cas où la constatation n'a lieu qu'après un sinistre, l'indemnité est réduite en proportion du taux des primes payées par rapport au taux des primes qui auraient été dues, si les risques avaient été complètement et exactement déclarés. »
14 jours pour vous rétracter
Souscrit en ligne, le contrat peut être annulé dans les 14 jours calendaires sans motif (article L112-2-1 du Code des assurances). Pratique si vous trouvez mieux juste après avoir signé dans l'urgence.
Questions fréquentes
Peut-on être assuré le jour même ?
Oui, en ligne, le contrat peut prendre effet le jour de la signature. Il ne couvre pas les dommages survenus avant cette date.
En combien de temps reçoit-on son attestation ?
Chez les assureurs en ligne, elle est téléchargeable dans l'espace client juste après la signature électronique, et souvent envoyée par e-mail.
Le propriétaire peut-il refuser l'attestation d'un assureur en ligne ?
Non. La loi demande une attestation de l'assureur ou de son représentant, sans distinguer l'agence et Internet. Le bailleur ne peut pas non plus imposer sa compagnie.
Quelle est l'assurance habitation immédiate la moins chère ?
Cela dépend de la surface, de la commune et de votre profil : l'assureur le moins cher pour un studio étudiant ne l'est pas pour une maison. Le seul moyen fiable est de comparer plusieurs devis pour votre logement.
Peut-on souscrire sans payer tout de suite ?
Quelques assureurs ne prélèvent rien avant la date d'effet du contrat, mais la plupart demandent au moins une mensualité. Le détail par assureur est dans notre page assurance habitation sans paiement immédiat.
Comparez les assurances habitation avant de signer
Indiquez votre logement une seule fois et voyez les offres, leurs garanties et leurs modalités de paiement. Gratuit et sans engagement.