Le calendrier légal d'une cotisation impayée
La procédure est fixée par l'article L113-3 du Code des assurances. Elle s'applique à toute cotisation ou fraction de cotisation, donc aussi à une mensualité rejetée.
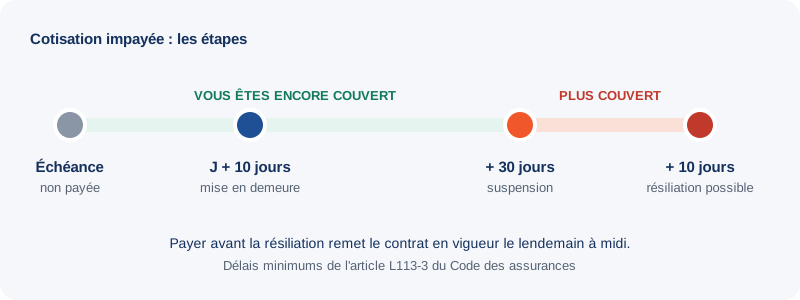
| Étape | Quand | Ce qui se passe |
|---|---|---|
| Échéance non payée | Jour J | Prélèvement rejeté ou cotisation non réglée. Vous êtes encore couvert. |
| Mise en demeure | À partir de J + 10 jours | L'assureur vous écrit en recommandé pour réclamer la somme. |
| Suspension de la garantie | 30 jours après la mise en demeure | Un sinistre survenu à partir de ce moment n'est plus pris en charge. |
| Résiliation possible | 10 jours après la suspension | L'assureur peut mettre fin au contrat. La somme due reste exigible. |
Article L113-3 du Code des assurances
« A défaut de paiement d'une prime, ou d'une fraction de prime, dans les dix jours de son échéance, et indépendamment du droit pour l'assureur de poursuivre l'exécution du contrat en justice, la garantie ne peut être suspendue que trente jours après la mise en demeure de l'assuré. »
« L'assureur a le droit de résilier le contrat dix jours après l'expiration du délai de trente jours mentionné au deuxième alinéa du présent article. »
En pratique, la résiliation ne peut donc pas intervenir moins de 50 jours après l'échéance impayée. Beaucoup d'assureurs envoient d'abord une ou deux relances simples avant la mise en demeure.
Qu'est-ce qu'une mise en demeure en assurance ?
C'est la lettre officielle par laquelle l'assureur vous réclame la cotisation et fait courir le délai de 30 jours avant la suspension. Elle doit être envoyée en recommandé, à votre dernière adresse connue de l'assureur :
Article R113-1 du Code des assurances
« La mise en demeure prévue au deuxième alinéa de l'article L. 113-3 résulte de l'envoi d'une lettre recommandée, adressée à l'assuré, ou à la personne chargée du paiement des primes, à leur dernier domicile connu de l'assureur. »
Elle indique en général le montant dû, la date de suspension et la date à partir de laquelle le contrat pourra être résilié. Après la mise en demeure, c'est à vous de payer l'assureur : la cotisation devient « portable », il ne la prélèvera plus forcément de lui-même. Si vous avez déménagé sans prévenir votre assureur, la lettre envoyée à l'ancienne adresse produit quand même ses effets.
Pendant la suspension, vous n'êtes plus couvert
Un dégât des eaux, un incendie ou un vol survenu pendant la suspension n'est pas indemnisé, et votre responsabilité civile ne joue plus : les dommages causés au voisin sont à votre charge. Si vous payez par mensualités, la suspension vaut jusqu'à la fin de l'année d'assurance en cours tant que vous n'avez pas régularisé.
Article L113-3 du Code des assurances
« Au cas où la prime annuelle a été fractionnée, la suspension de la garantie, intervenue en cas de non-paiement d'une des fractions de prime, produit ses effets jusqu'à l'expiration de la période annuelle considérée. »
Si vous payez, le contrat reprend
Tant que le contrat n'est pas résilié, il suffit de payer pour être de nouveau couvert, dès le lendemain à midi :
Article L113-3 du Code des assurances
« Le contrat non résilié reprend pour l'avenir ses effets, à midi le lendemain du jour où ont été payés à l'assureur ou au mandataire désigné par lui à cet effet, la prime arriérée ou, en cas de fractionnement de la prime annuelle, les fractions de prime ayant fait l'objet de la mise en demeure et celles venues à échéance pendant la période de suspension ainsi que, éventuellement, les frais de poursuites et de recouvrement. »
Attention, « pour l'avenir » : un sinistre survenu pendant la suspension reste à votre charge même si vous payez ensuite.
Après la résiliation : ce que vous devez encore
La résiliation met fin à la couverture, pas à la dette. Plusieurs sommes peuvent vous être réclamées :
- La cotisation jusqu'à la date de résiliation. Selon la jurisprudence citée par le ministère de l'Économie (réponse ministérielle publiée au JO du 29 août 2023), sont dues les primes échues au jour de la résiliation, et non celles de la période qui suit.
- Le solde de l'année, si votre contrat le prévoit. Beaucoup de contrats prévoient que la mise en demeure rend exigible toute la cotisation annuelle en cas de paiement mensuel. La Médiation de l'assurance admet cette clause, validée par la Cour de cassation (2e chambre civile, 16 juin 2011, n° 10-21.078).
- Des pénalités, si une clause du contrat les prévoit.
- Les frais de la lettre recommandée. Selon la Médiation de l'assurance, l'assureur ne peut réclamer que ces frais, pas ceux d'une société de recouvrement.
L'assureur peut agir en justice pour se faire payer, dans un délai de deux ans (article L114-1 du Code des assurances). Une lettre recommandée avec accusé de réception réclamant la cotisation interrompt ce délai (article L114-2).
Résilié ou sur le point de l'être ?
Comparez dès maintenant pour ne pas rester sans assurance. Certaines offres s'adaptent aux profils déjà résiliés.
Les autres conséquences d'un impayé
Si vous êtes locataire
L'assurance est obligatoire et le bailleur peut vous demander l'attestation chaque année. Sans assurance, il peut, après une mise en demeure restée sans effet pendant un mois, souscrire une assurance à votre place et vous la refacturer, majorée de 10 % au maximum. Si le bail le prévoit, il peut aussi le faire résilier un mois après un commandement resté infructueux. Le détail est sur notre page assurance habitation obligatoire.
Pour trouver un nouvel assureur
Les questionnaires de souscription demandent presque toujours si vous avez été résilié par un précédent assureur, et pour quel motif. Une résiliation pour non-paiement rend la recherche plus difficile et plus chère, mais pas impossible : voir retrouver une assurance habitation après une résiliation pour non-paiement.
Vous ne pouvez pas payer : que faire avant la résiliation ?
- Appelez l'assureur avant la mise en demeure. Un échéancier ou un report de quelques jours est souvent accepté pour un premier incident.
- Changez la date de prélèvement. Certains assureurs laissent choisir le jour du mois : calez-le juste après votre salaire ou vos allocations.
- Passez au paiement mensuel si vous payez à l'année, en vérifiant le coût du fractionnement.
- Allégez le contrat : options inutiles, franchise plus haute, valeur de mobilier ajustée.
- Changez d'assureur proprement plutôt que de laisser filer : après un an, la résiliation est possible à tout moment, sans frais. Voir résilier son assurance habitation.
- En cas de désaccord sur les sommes réclamées, adressez une réclamation écrite à l'assureur, puis saisissez la Médiation de l'assurance, gratuite.
Questions fréquentes
Que se passe-t-il si je ne paie pas ma cotisation d'assurance habitation ?
Après 10 jours, l'assureur peut vous mettre en demeure par lettre recommandée. 30 jours plus tard, votre garantie est suspendue, puis le contrat peut être résilié 10 jours après. Vous restez redevable des sommes dues.
Un contrat d'assurance peut-il être résilié pour non-paiement ?
Oui. L'article L113-3 du Code des assurances permet à l'assureur de résilier le contrat 10 jours après la fin du délai de suspension de 30 jours, soit au plus tôt 40 jours après la mise en demeure.
Quel est le délai pour payer son assurance habitation ?
La cotisation se paie aux échéances du contrat. La loi interdit à l'assureur d'engager la procédure avant 10 jours de retard, et de suspendre la garantie moins de 30 jours après la mise en demeure.
L'assureur peut-il me réclamer toute l'année ?
Si vous payez par mensualités et que votre contrat le prévoit, la mise en demeure peut rendre exigible toute la cotisation annuelle. Lisez la clause « paiement des cotisations » de vos conditions générales.
Un impayé d'assurance habitation est-il inscrit dans un fichier ?
Le fichier des résiliations géré par l'AGIRA ne concerne que l'assurance automobile. Nous n'avons pas trouvé d'équivalent officiel pour l'habitation, mais les nouveaux assureurs vous poseront la question et vous devez y répondre exactement.