Les cas où vous pouvez résilier
| Cas | Quand | Prise d'effet | Texte |
|---|---|---|---|
| Après un an de contrat (loi Hamon) | À tout moment | 1 mois après réception par l'assureur | Art. L113-15-2 |
| À l'échéance annuelle | Au moins 2 mois avant l'échéance | À l'échéance | Art. L113-12 |
| Avis d'échéance reçu tardivement (loi Chatel) | 20 jours après l'envoi de l'avis, ou à tout moment si l'information manque | Lendemain de l'envoi, dans le second cas | Art. L113-15-1 |
| Déménagement, changement de situation | Dans les 3 mois qui suivent l'événement | 1 mois après notification | Art. L113-16 |
Le changement de situation (déménagement, mariage, retraite...) ne permet de résilier que si le risque assuré est lié à l'ancienne situation et ne se retrouve pas dans la nouvelle. Pour un déménagement, c'est en général le cas. Beaucoup de locataires préfèrent toutefois transférer le contrat au nouveau logement, ce qui évite de repayer des frais de souscription.
La loi Hamon : résilier à tout moment après un an
Article L113-15-2 du Code des assurances
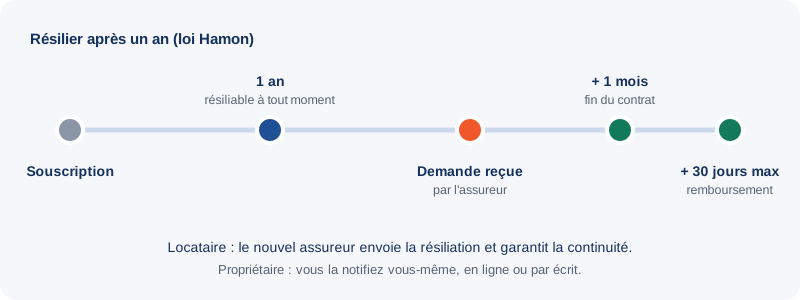
« [...] l'assuré peut, après expiration d'un délai d'un an à compter de la première souscription, résilier sans frais ni pénalités les contrats et adhésions tacitement reconductibles. La résiliation prend effet un mois après que l'assureur en a reçu notification par l'assuré. »
L'assureur doit vous rembourser la part de cotisation correspondant à la période non couverte dans les 30 jours qui suivent la date de résiliation. Au-delà, la somme produit des intérêts au taux légal.
Locataire : le nouvel assureur s'occupe de tout
Pour l'assurance obligatoire du locataire, c'est le nouvel assureur qui envoie la résiliation à l'ancien et qui veille à ce que vous restiez couvert sans interruption :
Article L113-15-2 du Code des assurances
« [...] le nouvel assureur effectue pour le compte de l'assuré souhaitant le rejoindre les formalités nécessaires à l'exercice du droit de résiliation [...]. Il s'assure en particulier de la permanence de la couverture de l'assuré durant la procédure. »
Vous signez le nouveau contrat, vous lui donnez les références de l'ancien, et il fait le reste.
Propriétaire : envoyez la résiliation vous-même
Si vous êtes propriétaire, la démarche vous revient. Depuis le 1er juin 2023, un contrat souscrit en ligne, ou chez un assureur qui propose la souscription en ligne, doit pouvoir être résilié en ligne en quelques clics :
Article L113-14 du Code des assurances
« [...] l'assureur met à la disposition de l'intéressé une fonctionnalité gratuite permettant d'accomplir, par voie électronique, la notification et les démarches nécessaires à la résiliation du contrat. »
Cherchez le bouton « Résilier votre contrat » dans votre espace client ou sur le site de l'assureur. Vous pouvez aussi envoyer une lettre ou un e-mail : l'assureur doit confirmer par écrit la réception de votre demande.
Vente du logement
En cas de vente, l'assurance continue au profit de l'acquéreur, qui peut la résilier. Prévenez votre assureur par lettre ou sur tout autre support durable : vous cessez alors d'être tenu des cotisations à venir (article L121-10 du Code des assurances).
Changer d'assurance sans payer deux fois
- Comparez et choisissez le nouveau contrat, en regardant ce qu'il demande à la signature.
- Calez sa date d'effet sur la fin de l'ancien : un mois après la réception de la demande de résiliation.
- Faites résilier l'ancien : par le nouvel assureur si vous êtes locataire, par vous-même sinon.
- Vérifiez le remboursement de la part non utilisée sous 30 jours.
Avec un nouveau contrat sans paiement immédiat, vous n'avancez rien pendant le mois de chevauchement administratif. Voir les assureurs concernés sur notre page assurance habitation sans paiement immédiat.
Trouvez votre prochaine assurance habitation
Comparez les offres avant de résilier : vous saurez combien vous allez économiser. Gratuit et sans engagement.
Modèle de lettre de résiliation (loi Hamon)
Prénom Nom
Adresse
Numéro de contrat : ...
À l'attention du service résiliation de [nom de l'assureur]
Adresse de l'assureur
Objet : résiliation de mon contrat d'assurance habitation n° ...
Madame, Monsieur,
Mon contrat d'assurance habitation n° ..., souscrit le ..., a plus d'un an. Conformément à l'article L113-15-2 du Code des assurances, je vous demande de le résilier. La résiliation prendra effet un mois après la réception de ce courrier.
Je vous remercie de me rembourser la part de cotisation correspondant à la période non couverte, dans le délai de trente jours prévu par la loi, et de m'adresser une confirmation écrite de cette résiliation.
Veuillez agréer, Madame, Monsieur, mes salutations distinguées.
Date et signature
Questions fréquentes
Est-il possible de résilier une assurance habitation à tout moment ?
Oui, après un an de contrat, sans frais ni motif (loi Hamon). La résiliation prend effet un mois après réception de votre demande. Avant un an, il faut attendre l'échéance ou un changement de situation.
Combien de temps faut-il pour résilier ?
Un mois après la réception de la demande par l'assureur dans le cadre de la loi Hamon. À l'échéance annuelle, votre demande doit parvenir au moins deux mois avant la date d'échéance (article L113-12).
Peut-on résilier son assurance habitation en cas d'impayé ?
Oui, vous pouvez résilier dans les cas prévus par la loi, mais la résiliation n'efface pas les cotisations déjà dues. Mieux vaut régulariser ou négocier un échéancier : une résiliation par l'assureur pour non-paiement compliquera la suite.
Comment résilier en trois clics ?
Si votre contrat a été souscrit en ligne, ou si votre assureur propose la souscription en ligne, il doit mettre à disposition un bouton de résiliation gratuit. Indiquez vos références, le motif, puis confirmez : l'assureur vous informe ensuite de la date de fin du contrat.